Domain syltdart.de kaufen?
Wir ziehen mit dem Projekt
syltdart.de um.
Sind Sie am Kauf der Domain
syltdart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain syltdart.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
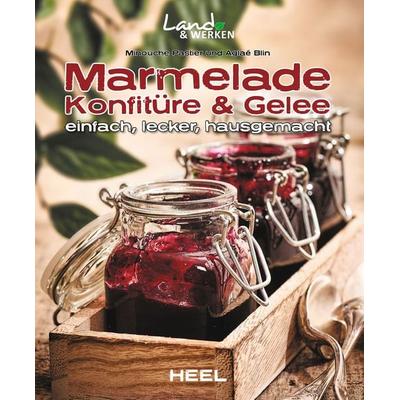
Pastier, Minouche: Marmelade, Konfitüre & GeleeMarmelade, Konfitüre & Gelee , einfach, lecker, hausgemacht , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201704, Produktform: Leinen, Titel der Reihe: Land & Werken##, Autoren: Pastier, Minouche~Blin, Aglaé, Seitenzahl/Blattzahl: 160, Abbildungen: zahlreiche Farbfotos, Keyword: Anbau; Aprikose; Aprikosen; Aprikosenmarmelade; Aufstrich; Beet; Blumenernde; Brot; Brötchen; DIY; Do it yourself; Einkochen; Einmachen; Einmachglas; Einmachgläser; Erdbeere; Erdbeeren; Erdbeermarmelade; Frischkäse; Frucht; Fruchtaufstrich; Fruchtgelee; Früchte; Frühstück; Garten; Geschenkbuch; Geschenkidee; Gießen; Honig; Johannisbeer; Johannisbeeren; Johannisbeermarmelade; Kirsch; Kirschen; Kirschmarmelade; Kochen; Konfitüre; Küche; Marmeldae; Pfirsisch; Pfirsische; Pfirsischmarmelade; Prepper; Ratgeber; Rezepte; Rhababer; Rhababermarmelade; Rindenmulch; Sachbuch; Schraubgläser; Selber machen; Selbstversorger; Selbstversorgung; Stachelbeer; Stachelbeeren; Stachelbeermarmelade, Fachschema: Kochen / Einmachen, Einlegen, Einkochen~Marmelade - Konfitüre - Gelee, Fachkategorie: Kochen / Essen nach Zutaten, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen: Konservieren und Einfrieren, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 231, Breite: 189, Höhe: 22, Gewicht: 709, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133727619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSüss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75lHerrlich fruchtiges Zusammenspiel von Erdbeer-, Kirsch- und Cassisnoten mit deutlich wahrnehmbarer Restsüße. Schon im Glas überzeugt dieses Produkt durch ein strahlendes lachsrosa Farbenspiel und macht neugierig. Erfrischend, weich, süß und fruchtig.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäfer Blanc fruchtig 2025 - Weißwein süß - Württemberg, DeutschlandDie süße Verführung. Der Eberbach-Schäfer Cuvée Blanc fruchtig ist ein exquisiter Tropfen, der seine Herkunft aus den sonnenverwöhnten Weinbergen Württembergs mit jeder Faser verkörpert. In der traditionsreichen Lage um Lauffen am Neckar, wo sich eine der größten Rebflächen der Region erstreckt, reifen die Trauben für diese besondere Cuvée. Hier verbindet das Weingut Eberbach-Schäfer auf beeindruckende Weise das Erbe der Vergangenheit mit einem modernen, lebendigen Weinbau. Für diesen Wein vereinen sich 70 % Riesling und 30 % Grauburgunder zu einer perfekten Symbiose. Nach der schonenden Lese entfaltet er seine ganze Persönlichkeit durch die Vergärung im Edelstahltank, die die pure, unverfälschte Frucht in den Vordergrund stellt. Schon der erste Duft ist ein verspieltes Versprechen: Aromen von reifer Aprikose, saftiger Grapefruit und exotischer Mango gesellen sich zu Noten von Maracuja, frischem Apfel und einer zarten Akazienblüte. Am Gaumen hält der Wein, was die Nase erahnen lässt. Er besticht durch seine saftige und zugleich dichte Fruchtfülle. Eine charmante Restsüße und ein zarter Schmelz begleiten den Geschmack und sorgen für ein langanhaltendes, rundes Finale. Dieser süße, fruchtbetonte Weißwein ist ein überzeugender Beweis dafür, wie lebendig und facettenreich die Weinkultur in Württemberg heute ist. Ein Genuss, der für sich spricht und jeden Moment bereichert. Rebsorte: Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11% vol. Geschmack: süß. Passt zu: Creme Brüleé,Dessert. Empfohlen für: Partyweine.7,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Seitenbacher Schoko-Haselnuss Aufstrich, 'Süßkram' 200 g BrotaufstrichBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Seitenbacher Haselnusscreme ohne Palmöl mit 52% Haselnüssen als Brotaufstrich, zum Füllen von Gebäck und vieles mehr Zutaten: Haselnussaufstrich, Kakao: 5% mindestens. Zutaten: Haselnusskerne, Rohrzucker, Kakaopulver, Mais, Emulgator: Sonnenblumen-Lecithin. Kann Spuren enthalten von Weizen, Milch, Erdnüssen sowie Nüssen aller Art. Nährwertangaben: Nährwertinformation pro 100g Energie 2063 kJ / 495 kcal Fett 29g - davon gesättigte Fettsäuren 4g Kohlenhydrate 44g - davon Zucker 43g Ballaststoffe 9g Eiweiß 10g Salz 0,01g Calcium 145mg (18%*) Magnesium 130mg (35%*) * % der Referenzmenge für die tägliche Zufuhr (Erwachsene). Die Nährstoffbezugswerte (NRV - nutrient reference value) ergeben sich aus Anhang XIII Teil A zur LMIV Verzehrempfehlung: Keine besonderen Verzehrhinweise. Hinweis: Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 200 g Herstellerdaten: Seitenbacher Vertriebs-GmbH Siemensstr. 14 D-74722 Buchen im Odenwald4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Marmelade, Konfitüre & Gelee einfach, lecker, hausgemacht, Gebundene Ausgabe von Minouche Pastier,Aglae Blin, Heel, 978-3-95843-486-8Marmelade, Konfitüre & Gelee Einfach, Lecker, Hausgemacht, Gebundene Ausgabe Von Minouche Pastier,aglae Blin, Heel, 978-3-95843-486-8, Seitenanzahl: 16019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pastier, Minouche: Marmelade, Konfitüre & GeleeMarmelade, Konfitüre & Gelee , einfach, lecker, hausgemacht , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201704, Produktform: Leinen, Titel der Reihe: Land & Werken##, Autoren: Pastier, Minouche~Blin, Aglaé, Seitenzahl/Blattzahl: 160, Abbildungen: zahlreiche Farbfotos, Keyword: Anbau; Aprikose; Aprikosen; Aprikosenmarmelade; Aufstrich; Beet; Blumenernde; Brot; Brötchen; DIY; Do it yourself; Einkochen; Einmachen; Einmachglas; Einmachgläser; Erdbeere; Erdbeeren; Erdbeermarmelade; Frischkäse; Frucht; Fruchtaufstrich; Fruchtgelee; Früchte; Frühstück; Garten; Geschenkbuch; Geschenkidee; Gießen; Honig; Johannisbeer; Johannisbeeren; Johannisbeermarmelade; Kirsch; Kirschen; Kirschmarmelade; Kochen; Konfitüre; Küche; Marmeldae; Pfirsisch; Pfirsische; Pfirsischmarmelade; Prepper; Ratgeber; Rezepte; Rhababer; Rhababermarmelade; Rindenmulch; Sachbuch; Schraubgläser; Selber machen; Selbstversorger; Selbstversorgung; Stachelbeer; Stachelbeeren; Stachelbeermarmelade, Fachschema: Kochen / Einmachen, Einlegen, Einkochen~Marmelade - Konfitüre - Gelee, Fachkategorie: Kochen / Essen nach Zutaten, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen: Konservieren und Einfrieren, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 231, Breite: 189, Höhe: 22, Gewicht: 709, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133727619,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Württembergische WZG Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSüss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75lHerrlich fruchtiges Zusammenspiel von Erdbeer-, Kirsch- und Cassisnoten mit deutlich wahrnehmbarer Restsüße. Schon im Glas überzeugt dieses Produkt durch ein strahlendes lachsrosa Farbenspiel und macht neugierig. Erfrischend, weich, süß und fruchtig.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäfer Blanc fruchtig 2025 - Weißwein süß - Württemberg, DeutschlandDie süße Verführung. Der Eberbach-Schäfer Cuvée Blanc fruchtig ist ein exquisiter Tropfen, der seine Herkunft aus den sonnenverwöhnten Weinbergen Württembergs mit jeder Faser verkörpert. In der traditionsreichen Lage um Lauffen am Neckar, wo sich eine der größten Rebflächen der Region erstreckt, reifen die Trauben für diese besondere Cuvée. Hier verbindet das Weingut Eberbach-Schäfer auf beeindruckende Weise das Erbe der Vergangenheit mit einem modernen, lebendigen Weinbau. Für diesen Wein vereinen sich 70 % Riesling und 30 % Grauburgunder zu einer perfekten Symbiose. Nach der schonenden Lese entfaltet er seine ganze Persönlichkeit durch die Vergärung im Edelstahltank, die die pure, unverfälschte Frucht in den Vordergrund stellt. Schon der erste Duft ist ein verspieltes Versprechen: Aromen von reifer Aprikose, saftiger Grapefruit und exotischer Mango gesellen sich zu Noten von Maracuja, frischem Apfel und einer zarten Akazienblüte. Am Gaumen hält der Wein, was die Nase erahnen lässt. Er besticht durch seine saftige und zugleich dichte Fruchtfülle. Eine charmante Restsüße und ein zarter Schmelz begleiten den Geschmack und sorgen für ein langanhaltendes, rundes Finale. Dieser süße, fruchtbetonte Weißwein ist ein überzeugender Beweis dafür, wie lebendig und facettenreich die Weinkultur in Württemberg heute ist. Ein Genuss, der für sich spricht und jeden Moment bereichert. Rebsorte: Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11% vol. Geschmack: süß. Passt zu: Creme Brüleé,Dessert. Empfohlen für: Partyweine.7,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Samtrot Qualitätswein süß 0,75L 6er KartonSÜSS & FRUCHTIG Samtrot Qualitätswein süß SÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinkerund alle, die das Leben in vollen Zügen genießen wollen.Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten.Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS &FRUCHTIG“ eintauchen!Süss & Fruchtig Samtrot Qualitätswein süß 0,75lLeicht gekühlt ein fruchtiges und süßes Erlebnis. Dieser intensiv rote, duftende Rotwein verbindet weiche, samtige Strukturen aus Himbeeren, Erdbeeren und süßen Kirschen sowie Holunder zu einem eleganten Wein mit Restsüße.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage fürWeincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche istschneller ausgetrunken als man denkt.29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Riesling Qualitätswein süß 0,75L 6er KartonSÜSS & FRUCHTIG Riesling Qualitätswein süß 6er KartonSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Riesling Qualitätswein süß 0,75lIdeale Kombination zwischen fruchtiger Restsüße und ausgewogenem Säurespiel. Die Süße wird durch fruchtige Noten von Äpfeln, Birnen, Quitten, duftenden Mangos und einem Hauch von Orangen unterstützt. Die angenehme Säure rundet das Geschmacksbild harmonisch ab.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.